Diesen Artikel anhören:
Immer wieder werde ich gefragt, ob US-Staatsanleihen mit über 5 Prozent Rendite nicht eine naheliegende Lösung für Kapital sind, das in absehbarer Zeit benötigt wird. Die Zahl wirkt auf den ersten Blick überzeugend, besonders im Vergleich zu Euro-Anlagen. Wer jedoch ein Depot für Geldanlage in 2 bis 3 Jahren plant, muss genauer hinsehen. Zwischen Nominalrendite und tatsächlichem Ertrag liegen Wechselkurs, Absicherungskosten, Steuer und Kursrisiko. Gerade bei einem festen Zeithorizont zählt nicht die höchste Zahl, sondern die Planbarkeit bis zum Bedarfszeitpunkt. Im Folgenden ordne ich ein, was davon wirklich beim Euro-Anleger ankommt und worauf es bei der Depotstruktur ankommt.
Inhaltsverzeichnis
Hinweis: Klicken Sie, um direkt zum Abschnitt zu springen.
- 5 Prozent US-Rendite: Was davon beim Euro-Anleger tatsächlich ankommt
- Warum Zinsen weltweit gestiegen sind: Risiko und Rendite hängen zusammen
- Schuldentragfähigkeit: USA, Frankreich und die Frage nach Einnahmen oder Ausgaben
- Währungsabsicherung: Was sie kostet und warum der Preis nicht fix ist
- Depot für Ziele in 2 bis 3 Jahren: Laufzeitkongruenz statt maximaler Rendite
Alles Wichtige in Kürze:
- Die ausgewiesene Rendite von US-Staatsanleihen ist nicht identisch mit dem Nettoertrag in Euro. Wechselkurs, Absicherungskosten, Steuer und Kursrisiko schmälern sie.
- Gestiegene Zinsen weltweit spiegeln höhere Risikoprämien wider. Inflationserwartungen und Verschuldung treiben die geforderten Zinsen nach oben.
- Eine hohe Staatsverschuldung allein ist kein verlässliches Warnsignal. Entscheidend ist die Tragfähigkeit und ob ein Einnahmen- oder Ausgabenproblem vorliegt.
- Die Kosten einer Währungsabsicherung richten sich nach dem Zinsunterschied zwischen den Notenbanken und sind nicht fix. Sie können den Renditevorsprung aufzehren.
- Für ein Depot für Geldanlage in 2 bis 3 Jahren zählt Laufzeitkongruenz: Fälligkeiten in Euro, die zum Bedarfszeitpunkt passen, statt lange Laufzeiten mit hoher Nominalrendite.
5 Prozent US-Rendite: Was davon beim Euro-Anleger tatsächlich ankommt
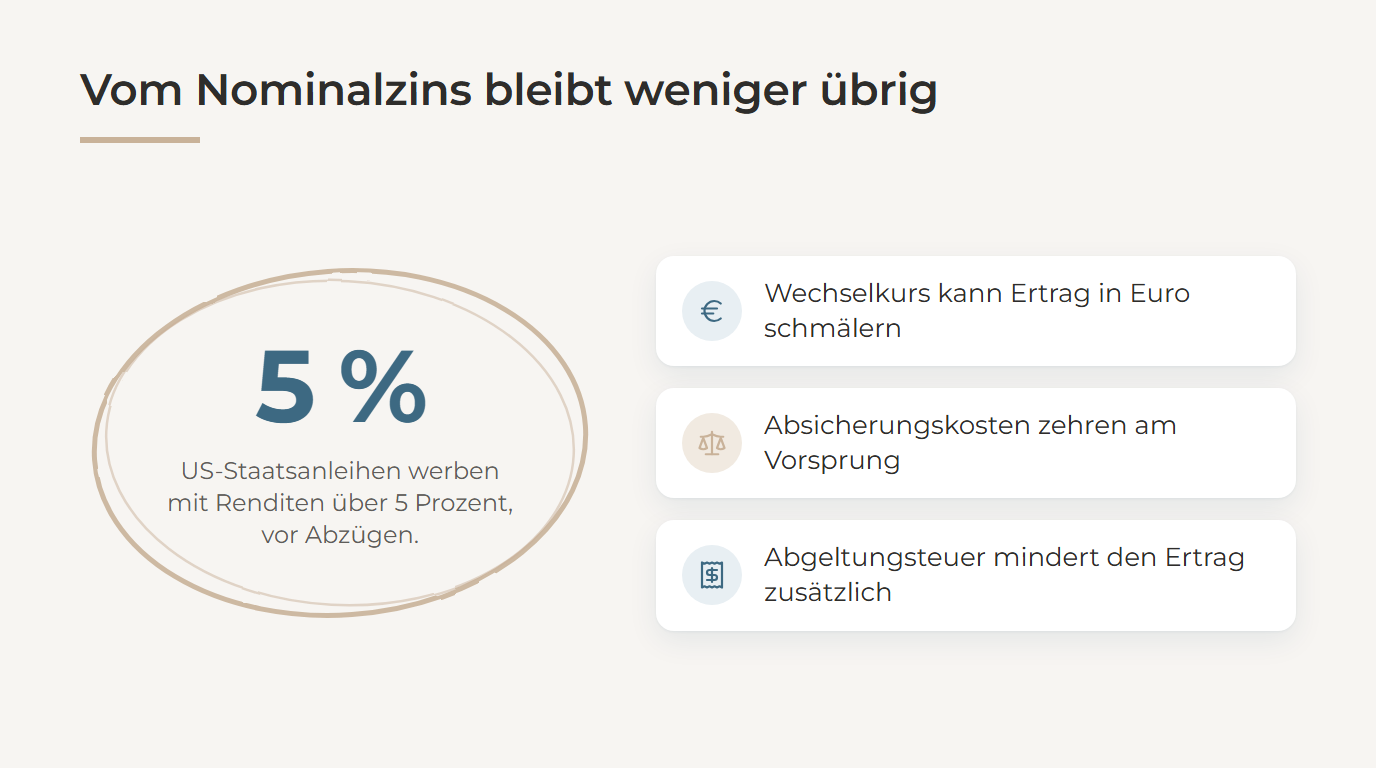
In meinen Beratungsgesprächen werde ich aktuell häufig auf US-Staatsanleihen angesprochen, die mit Renditen von über 5 Prozent locken. Die Nominalzahl klingt attraktiv. Entscheidend ist jedoch ein anderer Punkt: Diese Zahl ist nicht identisch mit dem, was netto in Euro auf Ihrem Konto ankommt. Zwischen der ausgewiesenen Rendite und Ihrem tatsächlichen Ertrag liegen mehrere Abzugsebenen.
Die erste ist der Wechselkurs. Eine US-Anleihe notiert in Dollar. Steigt der Euro gegenüber dem Dollar, schmilzt Ihr Ertrag in Euro, selbst wenn die Anleihe planmäßig verzinst wird. Diese Bewegung kann die Rendite deutlich verändern, in beide Richtungen.
Die zweite Ebene sind die Absicherungskosten. Wer das Währungsrisiko absichert, zahlt dafür. Diese Kosten orientieren sich am Zinsunterschied zwischen den Währungsräumen und können einen spürbaren Teil des Renditevorsprungs aufzehren.
Die dritte Ebene ist die Steuer. Zinserträge unterliegen in Deutschland der Abgeltungsteuer. Was nominal nach 5 Prozent aussieht, fällt nach Steuern geringer aus.
Die vierte Ebene ist das Kursrisiko bei vorzeitigem Verkauf. Wer die Anleihe nicht bis zur Fälligkeit hält, sondern zwischendurch verkaufen muss, trägt das Kursrisiko. Steigende Zinsen drücken die Kurse bestehender Anleihen.
Gerade dieser letzte Punkt ist wichtig, wenn es um ein Depot für Geldanlage in 2 bis 3 Jahren geht. Kapital, das in diesem Zeitraum benötigt wird, muss anders angelegt werden als Kapital für den Ruhestand. Die Fälligkeit der Anleihe sollte zum geplanten Bedarfszeitpunkt passen.
Warum Zinsen weltweit gestiegen sind: Risiko und Rendite hängen zusammen
Die höheren Zinsen der vergangenen Jahre sind kein Zufall, sondern Ausdruck gestiegener Risikoprämien. Eine Risikoprämie ist der zusätzliche Ertrag, den ein Kapitalgeber verlangt, um ein wahrgenommenes Risiko überhaupt einzugehen. Je höher dieses Risiko eingeschätzt wird, desto höher muss der Ertrag ausfallen, damit Anleger ihr Geld zur Verfügung stellen.
Zwei strukturelle Entwicklungen erklären diesen Zusammenhang. Zum einen ist das globale Inflationsniveau in den vergangenen Jahren deutlich gestiegen. Wer sein Kapital langfristig verleiht, möchte für den Kaufkraftverlust entschädigt werden. Steigt die erwartete Inflation, steigen die geforderten Nominalzinsen. Zum anderen haben viele Industrieländer ihren Verschuldungsgrad erhöht. Höhere Staatsschulden verändern die Einschätzung, zu welchen Konditionen ein Staat sich refinanzieren kann.
Das klingt zunächst abstrakt, hat aber eine klare Konsequenz: Eine Rendite von über 5 Prozent ist kein Geschenk. Sie ist der Preis, den Kapitalgeber für Unsicherheit verlangen. Höhere Rendite und höheres Risiko gehören zusammen. Diese Erkenntnis ist weder neu noch beunruhigend, aber sie ordnet die Zahl ein.
Für Ihre Planung bedeutet das: Die entscheidende Frage ist nicht, welche Rendite aktuell besonders attraktiv erscheint. Entscheidend ist, ob das zugrunde liegende Risiko zu Ihrem Zeithorizont passt. Für ein Depot für Geldanlage in 2 bis 3 Jahren geht es weniger um die höchste Verzinsung als um Planbarkeit. Nicht jede Schwankung ist ein Verlust. Nicht jede Stabilität bedeutet Sicherheit, denn Sicherheit heißt hier, dass ein Betrag zum erwarteten Zeitpunkt in erwarteter Höhe zur Verfügung steht.
Schuldentragfähigkeit: USA, Frankreich und die Frage nach Einnahmen oder Ausgaben
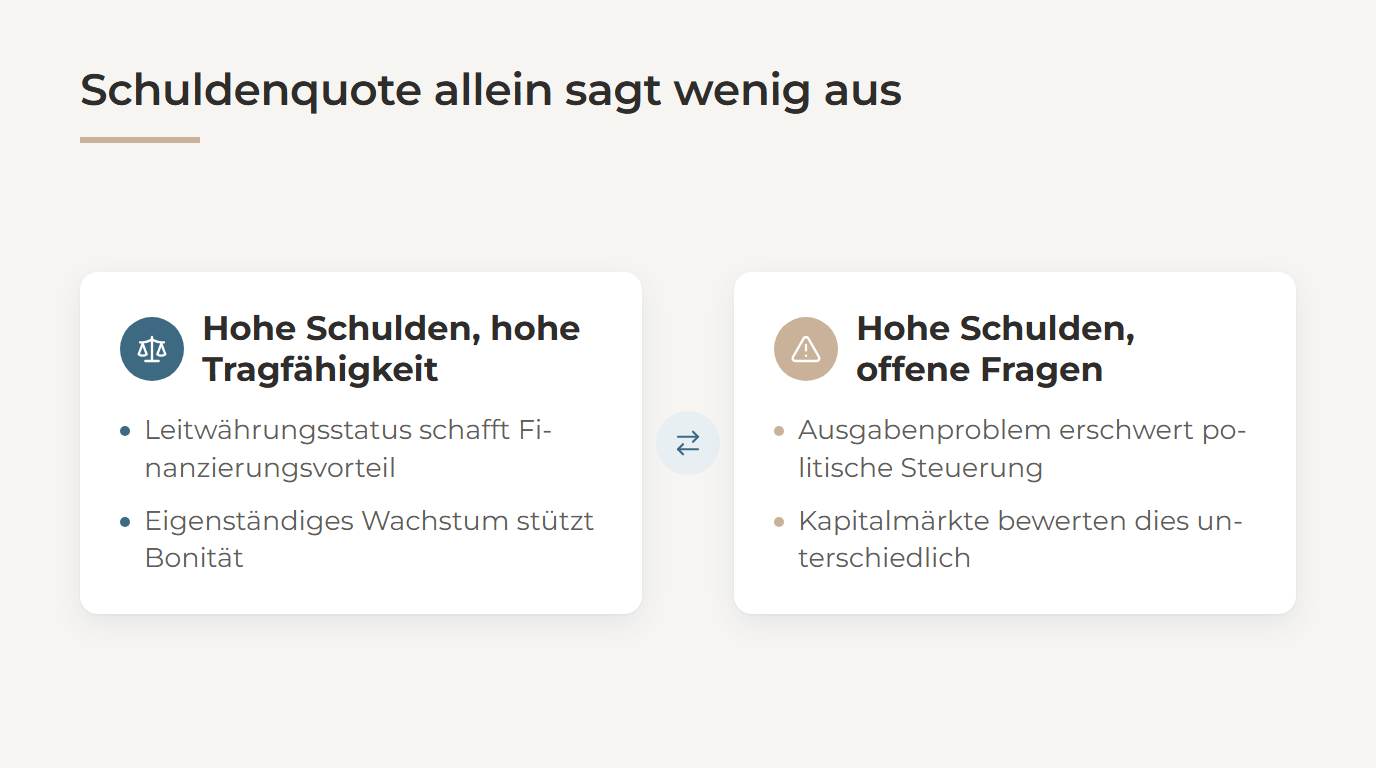
Wenn über hohe Staatsschulden gesprochen wird, höre ich oft die Sorge: Je höher die Schulden, desto größer das Ausfallrisiko. Eine hohe Staatsverschuldung allein ist kein verlässliches Warnsignal. Entscheidend ist, ob eine Volkswirtschaft aus eigener Kraft wachsen kann und über welche strukturellen Vorteile sie verfügt.
Die USA sind dafür ein gutes Beispiel. Der US-Dollar ist die weltweit wichtigste Leitwährung, also die Währung, in der ein großer Teil des internationalen Handels und der Reserven abgewickelt wird. Dieser Status verschafft den USA einen Finanzierungsvorteil, den andere Länder nicht haben. Trotz hoher Verschuldung wird aktuell kein unmittelbares Ausfallrisiko gesehen. Das ist keine Garantie für die Zukunft, ordnet die Lage aber ein.
Bei anderen Ländern verschiebt sich die Frage. Frankreich etwa diskutiert weniger über zu geringe Einnahmen als über zu hohe Staatsausgaben und die politische Handlungsfähigkeit, diese zu steuern. Das ist ein wichtiger Unterschied. Ein Einnahmenproblem und ein Ausgabenproblem erfordern unterschiedliche Antworten, und sie werden von den Kapitalmärkten unterschiedlich bewertet.
Für Sie als Anleger bedeutet das: Schauen Sie hinter die Schuldenquote. Die entscheidende Frage ist nicht, welches Land absolut die meisten Schulden hat, sondern wie tragfähig diese Schulden sind.
Für ein Depot für Geldanlage in 2 bis 3 Jahren ist diese Differenzierung relevant, weil die Bonität des Schuldners direkt auf die Planbarkeit Ihrer Erträge wirkt.
Währungsabsicherung: Was sie kostet und warum der Preis nicht fix ist
Kehren wir zur zweiten Abzugsebene zurück, den Absicherungskosten. Wer eine US-Anleihe kauft, aber kein Dollarrisiko tragen möchte, kann die Währung absichern. Man spricht von Hedging. Dabei wird der Wechselkurs über ein Termingeschäft für einen bestimmten Zeitraum festgeschrieben, sodass Schwankungen zwischen Euro und Dollar den Ertrag nicht mehr beeinflussen.
Diese Absicherung ist jedoch nicht kostenlos. Ihr Preis orientiert sich am Zinsunterschied zwischen den beteiligten Währungsräumen, also zwischen den Leitzinsen der US-Notenbank und der Europäischen Zentralbank. Liegen die US-Zinsen höher als die Euro-Zinsen, kostet die Absicherung in Euro Geld. Vereinfacht gesagt: Genau der Renditevorsprung, der die US-Anleihe attraktiv erscheinen lässt, wird durch die Absicherung ein Stück weit wieder abgetragen.
Entscheidend ist ein weiterer Punkt, der oft übersehen wird. Dieser Preis ist nicht fix. Absicherungen werden rollierend erneuert, meist in kurzen Abständen. Verändert sich das Zinsdifferenzial zwischen den Notenbanken, verändern sich auch die Absicherungskosten. Eine Momentaufnahme zum Einstiegszeitpunkt sagt deshalb nur begrenzt etwas über den tatsächlichen Ertrag am Ende der Laufzeit aus.
Das klingt zunächst technisch, hat aber eine klare Konsequenz: Steigende Absicherungskosten können den Ertrag einer währungsgesicherten US-Anleihe am Ende unter den einer vergleichbaren Euro-Anleihe drücken. Der nominale Vorsprung verschwindet dann im laufenden Hedging.
Für ein Depot für Geldanlage in 2 bis 3 Jahren ist das relevant. Gehört Kapital zu einem festen Zeitpunkt benötigt, zählt Planbarkeit. Eine Euro-Anleihe passender Laufzeit erspart Ihnen die Unsicherheit über künftige Absicherungskosten von vornherein.
Depot für Ziele in 2 bis 3 Jahren: Laufzeitkongruenz statt maximaler Rendite
Kommen wir zur praktischen Frage, die in meinen Gesprächen am häufigsten auftaucht: Wie sieht ein Depot für Geldanlage in 2 bis 3 Jahren konkret aus? Der Ausgangspunkt ist nicht das Produkt, sondern der Termin. Kapital, das Sie zu einem festen Zeitpunkt benötigen, etwa für eine Praxisinvestition, eine Immobilie oder eine geplante Entnahme, sollte so angelegt sein, dass die Fälligkeit der Anlage möglichst nah am tatsächlichen Bedarfszeitpunkt liegt. Fachleute nennen das Laufzeitkongruenz.
Lange Laufzeiten mit hoher Nominalrendite sind für diesen Zweck grundsätzlich ungeeignet. Wer eine zehnjährige Anleihe kauft, sein Geld aber in zwei Jahren braucht, trägt das Kursrisiko eines vorzeitigen Verkaufs. Sinnvoller ist eine Staffelung mehrerer kurzer Fälligkeiten in Ihrer Heimatwährung Euro. So entfällt die Unsicherheit über Wechselkurs und Absicherungskosten, und Sie wissen, wann welcher Betrag verfügbar wird. Einfacher geht es mit einem Laufzeitfonds, wenn Sie keine einzelnen Wertpapiere auswählen möchten. Dort übernimmt der Fondsmanager genau diese Staffelung für Sie.
Hilfreich ist zudem eine gedankliche Trennung: auf der einen Seite eine jederzeit verfügbare Liquiditätsreserve, auf der anderen Seite das zweckgebundene Zielkapital mit fester Fälligkeit. Beide erfüllen unterschiedliche Aufgaben und sollten nicht vermischt werden.
Ein Punkt wird oft unterschätzt: die Steuer. Kapitalerträge unterliegen in Deutschland grundsätzlich der Abgeltungsteuer. Der Sparer-Pauschbetrag ist bei größeren Volumina schnell ausgeschöpft, was die verbleibende Rendite zusätzlich mindert.
Die entscheidende Frage ist also nicht, welche Nominalrendite aktuell besonders attraktiv erscheint. Entscheidend ist, ob Laufzeit, Währung und Liquidität zum tatsächlichen Bedarfszeitpunkt passen. Vermögen braucht eine klare Aufgabe.
Eine Rendite von über 5 Prozent ist kein Geschenk, sondern der Preis für Unsicherheit, die Sie als Anleger eingehen. Für Kapital, das Sie in zwei bis drei Jahren brauchen, ist das keine passende Grundlage. Wichtiger ist die Frage, ob Laufzeit, Währung und Liquidität tatsächlich zu Ihrem Zeitpunkt passen. Wenn Sie prüfen möchten, wie sich diese Überlegungen auf Ihre persönliche Situation übertragen lassen, ordnen wir das gern in einem unverbindlichen Gespräch gemeinsam ein.
Termin für ein unverbindliches Gespräch vereinbaren
Andreas Franke*
* Dieser Beitrag wurde mit Unterstützung einer KI lektoriert.
Wichtige Hinweise
Die Inhalte dienen ausschließlich der allgemeinen Information. Sie berücksichtigen keine individuellen persönlichen, wirtschaftlichen oder finanziellen Verhältnisse und stellen keine individuelle Finanz- oder Anlageberatung dar.
Diese Veröffentlichung dient ausschließlich allgemeinen Informationszwecken. Sie stellt weder ein Angebot noch eine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments und keine individuelle Anlageberatung oder Anlageempfehlung dar.
Anlagen am Kapitalmarkt unterliegen Wertschwankungen und weiteren produktabhängigen Risiken. Ein teilweiser oder vollständiger Verlust des eingesetzten Kapitals ist möglich.
Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse. Kosten, Steuern, Inflation und Wechselkurseffekte können das persönliche Ergebnis zusätzlich beeinflussen.
Prognosen, Simulationen und Szenarien beruhen auf Annahmen und vereinfachten Modellrechnungen. Die tatsächliche Entwicklung kann wesentlich davon abweichen.
Steuerliche und rechtliche Ausführungen sind allgemeiner Natur und können eine individuelle Beratung durch einen Steuerberater oder Rechtsanwalt nicht ersetzen.
Die Berechnung ist eine vereinfachte Modellrechnung auf Grundlage der eingegebenen Daten und der hinterlegten Annahmen. Das tatsächliche Ergebnis kann abweichen.