Diesen Artikel anhören:
Viele Ärztinnen und Ärzte haben Riester nie ernsthaft geprüft, weil die Förderung an die gesetzliche Rentenversicherung geknüpft war und Kammerberufe damit außen vor blieben. Mit dem Altersvorsorgedepot für Ärzte ändert sich das ab 2027 grundlegend: Erstmals werden Kammerberufe, also auch Mitglieder berufsständischer Versorgungswerke, unmittelbar förderberechtigt. In meinen Beratungsgesprächen erlebe ich häufig, dass genau diese Neuerung noch kaum bekannt ist, dabei betrifft sie eine ganze Berufsgruppe von der Assistenzzeit bis zur Chefarztposition. Die entscheidende Frage ist nicht, welches Produkt aktuell besonders attraktiv erscheint, sondern wie Förderung in der Ansparphase und Besteuerung in der Rentenbezugsphase zusammen zu bewerten sind. Genau diese beiden Seiten ordne ich im Folgenden ein.
Inhaltsverzeichnis
Hinweis: Klicken Sie, um direkt zum Abschnitt zu springen.
- Das Altersvorsorgedepot ab 2027: Warum Ärzte hier erstmals mitgedacht werden
- Wer förderberechtigt ist und wie das Produkt aufgebaut ist
- Die drei Förderbausteine: Zulage, Sonderausgabenabzug und steuerfreie Ansparphase
- Besteuerung in der Rentenbezugsphase: Der Grenzsteuersatz als entscheidende Stellschraube
- Eingeschränkte Flexibilität und die Einordnung in die Gesamtplanung
Alles Wichtige in Kürze:
- Ab 2027 sind erstmals auch Kammerberufe, also angestellte und niedergelassene Ärztinnen und Ärzte, für das neue Altersvorsorgedepot förderberechtigt. Bei Riester war das anders geregelt.
- Die Förderung besteht aus drei Bausteinen: einer Grundzulage von bis zu 540 Euro jährlich, einem möglichen zusätzlichen Sonderausgabenabzug per Günstigerprüfung sowie einer Ansparphase ohne Kapitalertragsteuer und Vorabpauschale.
- In der Rentenbezugsphase gilt die nachgelagerte Besteuerung: Das gesamte ausgezahlte Kapital, also Einzahlungen, Zulagen und Erträge, wird mit dem dann persönlichen Steuersatz versteuert.
- Zusätzliche Alterseinkünfte z.B. aus dem Versorgungswerk können den Grenzsteuersatz im Ruhestand erhöhen und den erwarteten Steuervorteil schmälern oder sogar umkehren.
- Das Depot bindet Kapital über Jahrzehnte, eine vorzeitige Kündigung macht Zulagen und Steuervorteile rückwirkend zunichte. Für kurzfristigen Liquiditätsbedarf ist es daher ungeeignet.
Das Altersvorsorgedepot ab 2027: Warum Ärzte hier erstmals mitgedacht werden
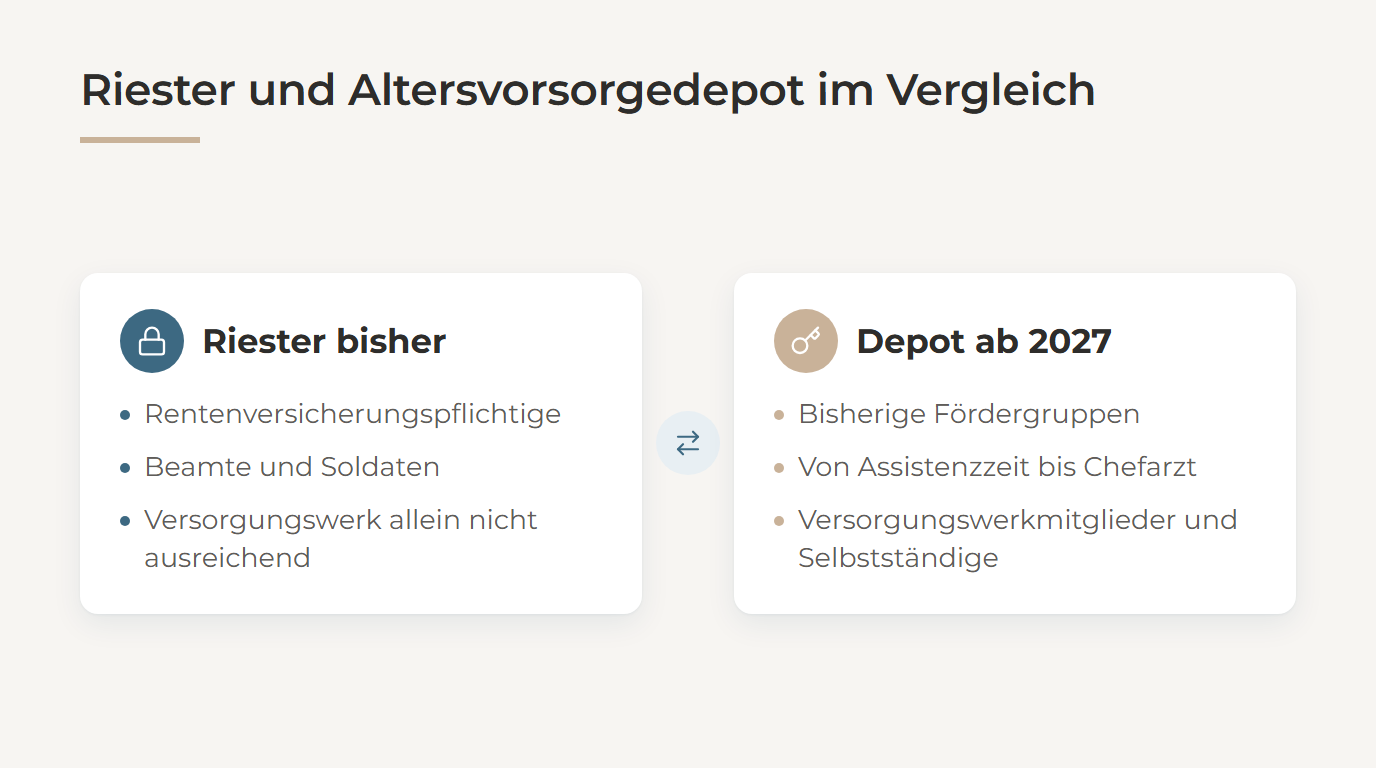
In meinen Beratungsgesprächen mit angestellten und niedergelassenen Ärzten begegnet mir immer wieder dieselbe Fehlannahme. Riester kannten viele nur als Produkt, das für sie ohnehin nicht infrage kam. Der Grund ist nachvollziehbar: Als Pflichtmitglieder berufsständischer Versorgungswerke sind Ärztinnen und Ärzte von der gesetzlichen Rentenversicherung befreit. Damit blieben sie bei der klassischen Riester-Förderung weitgehend außen vor, weil diese an die gesetzliche Rentenversicherungspflicht geknüpft war.
Mit dem Altersvorsorgedepot, das zum 1. Januar 2027 starten soll, verschiebt sich diese Grenze. Erstmals sollen Kammerberufe unmittelbar förderberechtigt sein, also auch Ärztinnen und Ärzte, von der Assistenzzeit bis zur Chefarztposition. Das ist keine Randnotiz, sondern eine strukturelle Neuerung, die eine Berufsgruppe betrifft, die bei der geförderten privaten Altersvorsorge bislang kaum mitgedacht wurde.
Für Sie als Praxisinhaber oder angestellter Arzt bedeutet das zunächst eines: Ein zusätzlicher Baustein steht grundsätzlich zur Verfügung. Das Altersvorsorgedepot für Ärzte verbindet eine staatliche Förderung in der Ansparphase mit einer kapitalmarktorientierten Anlage, etwa über Fonds oder ETFs.
Eine Förderung in der Ansparphase steht einer späteren Besteuerung der Auszahlungen in der Rentenbezugsphase gegenüber. Wer beides nicht zusammen betrachtet, bewertet das Produkt unvollständig. Genau diese zwei Seiten, Förderung heute und Besteuerung morgen, schauen wir uns in den folgenden Abschnitten im Detail an.
Wer förderberechtigt ist und wie das Produkt aufgebaut ist
Werfen wir zunächst einen nüchternen Blick darauf, wer dieses Produkt überhaupt nutzen kann und wie es im Kern funktioniert.
Förderberechtigt sind nach dem Gesetzentwurf sowohl angestellte Ärztinnen und Ärzte, die Mitglied in einem Versorgungswerk sind, als auch niedergelassene Praxisinhaber mit Einkünften aus selbstständiger Tätigkeit. Die Förderung ist dabei grundsätzlich bis zur Vollendung des 67. Lebensjahres vorgesehen. Für Sie heißt das: Ob Sie angestellt arbeiten oder eine eigene Praxis führen, der Zugang zum Altersvorsorgedepot für Ärzte steht Ihnen offen. Das war bei Riester in dieser Form nicht gegeben.
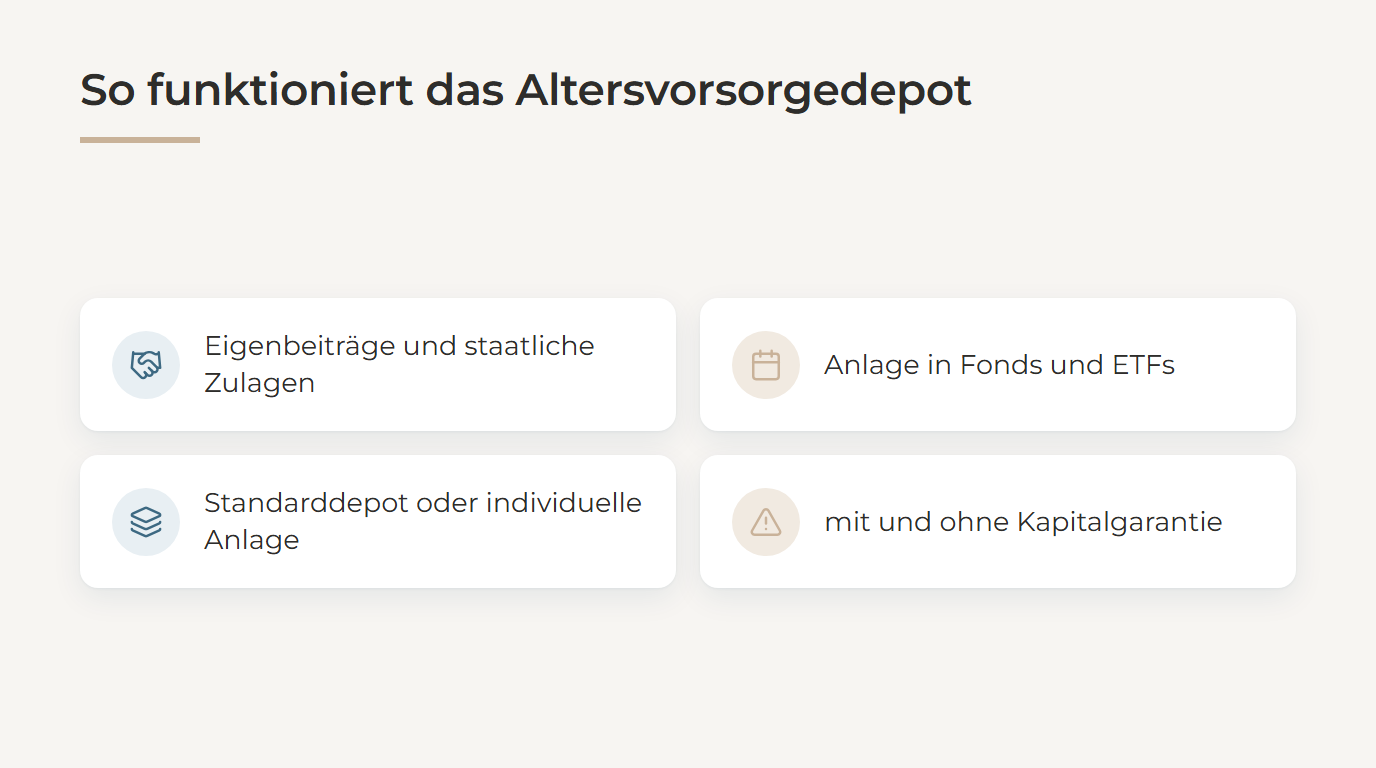
Interessant ist der Aufbau. Das Depot kommt ohne die klassische Beitragsgarantie aus, die viele ältere Riester-Produkte prägte. Stattdessen stehen echte Fonds, ETFs und Aktienanteile im Mittelpunkt. ETF steht für börsengehandelte Indexfonds, die einen Markt kostengünstig abbilden. Sie haben zwei Wege zur Auswahl: ein selbstverwaltetes Depot mit freier Auswahl innerhalb bestimmter Risikoklassen oder ein Standarddepot mit zwei vorgegebenen Bausteinen und einem Kostendeckel.
Bewusst ausgeschlossen bleiben Einzelaktien, Kryptowährungen und gehebelte ETFs, also Produkte, die Kursbewegungen verstärken. Das grenzt den spekulativen Spielraum spürbar ein. Diese Grenze ist kein Mangel, sondern eine Leitplanke.
Der Verzicht auf eine Beitragsgarantie verändert allerdings das Risikoprofil. Schwankung und dauerhafter Verlust sind nicht dasselbe. Entscheidend ist, wie lange das Kapital arbeiten kann und welche Aufgabe es in Ihrer Gesamtplanung übernimmt.
Die drei Förderbausteine: Zulage, Sonderausgabenabzug und steuerfreie Ansparphase
Schauen wir uns nun an, woraus die Förderung konkret besteht. Sie setzt sich aus drei Bausteinen zusammen, die unterschiedlich stark ins Gewicht fallen.
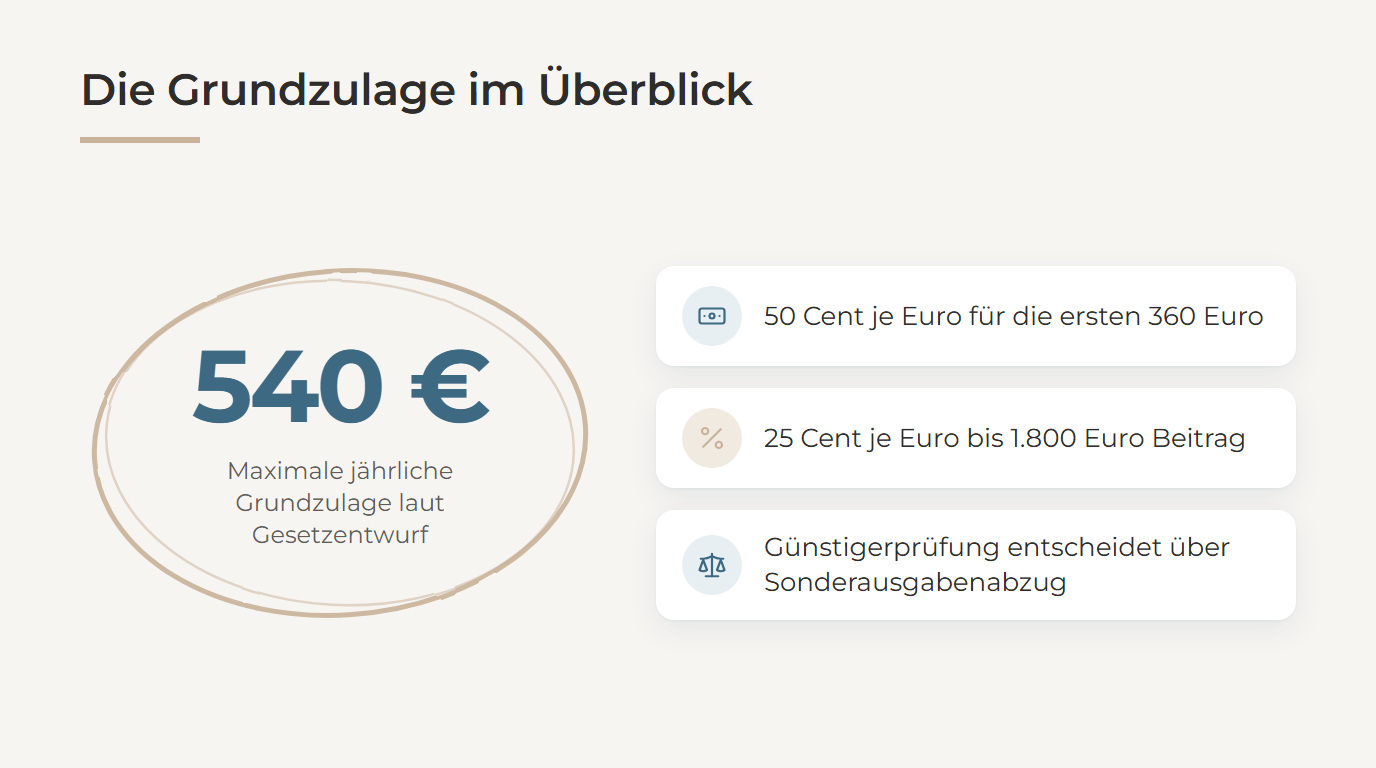
Der erste Baustein ist die Grundzulage. Vorgesehen sind 50 Cent je Euro für die ersten 360 Euro Jahresbeitrag und 25 Cent je Euro für weitere Beiträge bis zu einer Obergrenze von 1.800 Euro. In der Spitze ergibt das eine jährliche Zulage von bis zu 540 Euro. Das ist ein spürbarer Zuschuss, allerdings begrenzt.
Der zweite Baustein ist der mögliche zusätzliche Sonderausgabenabzug. Das Finanzamt führt eine sogenannte Günstigerprüfung durch und vergleicht, ob die Zulage oder der steuerliche Abzug der Beiträge für Sie vorteilhafter ist. Für viele Ärztinnen und Ärzte ist genau dieser Punkt der wirtschaftlich entscheidende. Bei einem höheren Grenzsteuersatz, also dem Steuersatz auf den zuletzt verdienten Euro, wiegt der Sonderausgabenabzug in der Regel schwerer als die reine Zulage. Die Kinderzulage spielt bei höheren Einkommen meist eine untergeordnete Rolle.
Der dritte Baustein betrifft die Ansparphase selbst. Während das Kapital im Depot arbeitet, fallen keine Kapitalertragsteuer und keine Vorabpauschale an. Die Vorabpauschale ist eine jährliche Besteuerung thesaurierender Fonds, die hier entfällt. Das erlaubt einen ungeschmälerten Zinseszinseffekt über die Laufzeit.
Für das Altersvorsorgedepot für Ärzte heißt das: Die Förderung ist real, betrifft aber nur die Ansparseite. Wie diese Vorteile in der Rentenbezugsphase besteuert werden, schauen wir uns im nächsten Schritt an.
Besteuerung in der Rentenbezugsphase: Der Grenzsteuersatz als entscheidende Stellschraube
Kommen wir zur zweiten Seite der Medaille. In der Auszahlungsphase gilt die nachgelagerte Besteuerung. Das bedeutet: Nicht nur die Erträge werden besteuert, sondern das gesamte ausgezahlte Kapital, also Ihre Einzahlungen, die Zulagen und die aufgelaufenen Erträge. Maßgeblich ist Ihr persönlicher Einkommensteuersatz im Ruhestand. Was heute gefördert wird, wird morgen versteuert.
Daraus folgt eine Rechnung, die viele überrascht. Sind Steuersatz und Rendite in der Anspar- und in der Auszahlungsphase identisch, ergibt sich rechnerisch derselbe Endwert wie bei einem unversteuerten Vergleichsdepot. Der eigentliche Vorteil entsteht dann vor allem durch die während der Laufzeit ersparte Kapitalertragsteuer. Der ungeschmälerte Zinseszinseffekt ist also der Kern, nicht die Förderung an sich.
Für Sie als Arzt kommt ein Punkt hinzu, der häufig unterschätzt wird. Die Auszahlungen erhöhen Ihr zu versteuerndes Einkommen im Ruhestand und wirken auf Ihren Grenzsteuersatz zurück. Der Grenzsteuersatz ist der Steuersatz auf den zuletzt verdienten Euro. Wenn Sie zusätzlich Alterseinkünfte aus z.B. Ihrem Versorgungswerk beziehen, kann sich der erwartete Steuervorteil verringern. In ungünstigen Konstellationen kann er sich sogar umkehren.
Das ist keine Schwarz-Weiß-Frage. Entscheidend ist, wie hoch Ihre übrigen Alterseinkünfte voraussichtlich ausfallen und in welcher Steuerzone Sie dann liegen. Das Altersvorsorgedepot für Ärzte lässt sich daher nicht isoliert bewerten. Gute Finanzentscheidungen beginnen nicht mit einem Produkt, sondern mit einem Plan, der Ihre gesamte Einkommenssituation im Ruhestand mitdenkt.
Eingeschränkte Flexibilität und die Einordnung in die Gesamtplanung
Eine Eigenschaft dieses Produkts wird in der Diskussion oft übersehen: die geringe Flexibilität. Die Auszahlung erfolgt nicht frei, sondern als lebenslanger Auszahlplan, der nach dem Gesetzentwurf zwischen dem 65. und 70. Lebensjahr beginnt und mindestens bis zum 85. Lebensjahr läuft. Sie legen sich also für Jahrzehnte fest. Noch wichtiger: Bei einer vorzeitigen Kündigung müssen sämtliche Zulagen und Steuervorteile zurückgezahlt werden. Was zunächst gefördert wurde, fällt dann weg.
Für Sie als Praxisinhaber ist das ein zentraler Punkt. Kapital, das in zwei Jahren benötigt wird, muss anders angelegt werden als Kapital für den Ruhestand. Wenn Sie eine Praxisfinanzierung stemmen, eine Übernahme planen oder eine Liquiditätsreserve für Ihre Praxis brauchen, ist gebundenes Vorsorgekapital an dieser Stelle fehl am Platz. Das Altersvorsorgedepot für Ärzte eignet sich nicht für kurzfristigen Liquiditätsbedarf.
Hinzu kommt die Kostenfrage. Die Kostenstruktur vieler Anbieter steht wegen des Verwaltungsaufwands noch nicht fest. Hohe Gebühren können den Förder- und Steuervorteil gegenüber einem flexiblen ETF-Sparplan aufzehren. Das sollten Sie im Blick behalten.
Ordnen wir das Produkt ein. Das Altersvorsorgedepot ersetzt nicht Ihre Versorgung über das Versorgungswerk, sondern tritt als zusätzlicher Baustein daneben. Ob es sich lohnt, hängt nicht von der Förderhöhe allein ab, sondern von Ihrem Grenzsteuersatz heute und im Ruhestand, Ihren vorhandenen Liquiditätsreserven und Ihrer geplanten Praxisabgabe. Da viele Detailregelungen erst 2027 feststehen, ist eine vorschnelle Festlegung auf ein konkretes Angebot aus meiner Sicht noch nicht sinnvoll.
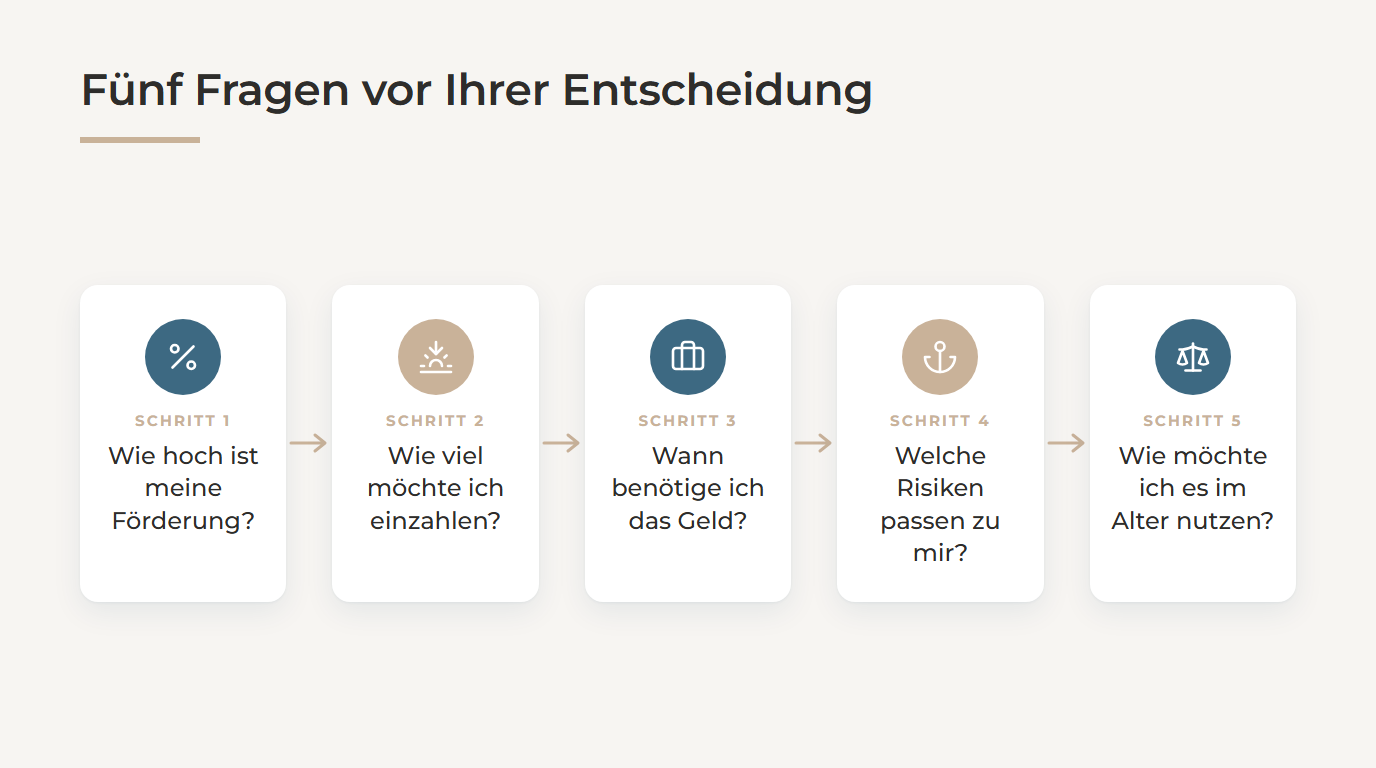
Das Altersvorsorgedepot für Ärzte ist eine strukturelle Neuerung, keine automatische Verbesserung Ihrer Altersvorsorge. Ob es sich für Sie lohnt, hängt von Ihrem Grenzsteuersatz heute und im Ruhestand, Ihren vorhandenen Liquiditätsreserven und Ihrer geplanten Praxisabgabe ab. Da zentrale Details erst mit dem endgültigen Gesetz und den Anbieterangeboten feststehen werden, halte ich eine vorschnelle Festlegung derzeit nicht für sinnvoll. Sinnvoller ist es, die eigene Gesamtplanung schon jetzt gedanklich vorzubereiten. Wenn Sie prüfen möchten, wie diese Überlegungen auf Ihre persönliche Situation übertragen werden können, können wir das in einem unverbindlichen Gespräch gemeinsam einordnen.
Termin für ein unverbindliches Gespräch vereinbaren
Andreas Franke*
* Dieser Beitrag wurde mit Unterstützung einer KI lektoriert.
Wichtige Hinweise
Die Inhalte dienen ausschließlich der allgemeinen Information. Sie berücksichtigen keine individuellen persönlichen, wirtschaftlichen oder finanziellen Verhältnisse und stellen keine individuelle Finanz- oder Anlageberatung dar.
Diese Veröffentlichung dient ausschließlich allgemeinen Informationszwecken. Sie stellt weder ein Angebot noch eine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments und keine individuelle Anlageberatung oder Anlageempfehlung dar.
Anlagen am Kapitalmarkt unterliegen Wertschwankungen und weiteren produktabhängigen Risiken. Ein teilweiser oder vollständiger Verlust des eingesetzten Kapitals ist möglich.
Steuerliche und rechtliche Ausführungen sind allgemeiner Natur und können eine individuelle Beratung durch einen Steuerberater oder Rechtsanwalt nicht ersetzen.
Prognosen, Simulationen und Szenarien beruhen auf Annahmen und vereinfachten Modellrechnungen. Die tatsächliche Entwicklung kann wesentlich davon abweichen.